اطلاعیه شماره 41 سازمان امور مالیاتی کشور | مزایای تسریع در اقدامات مربوط به صورتحساب های فروش
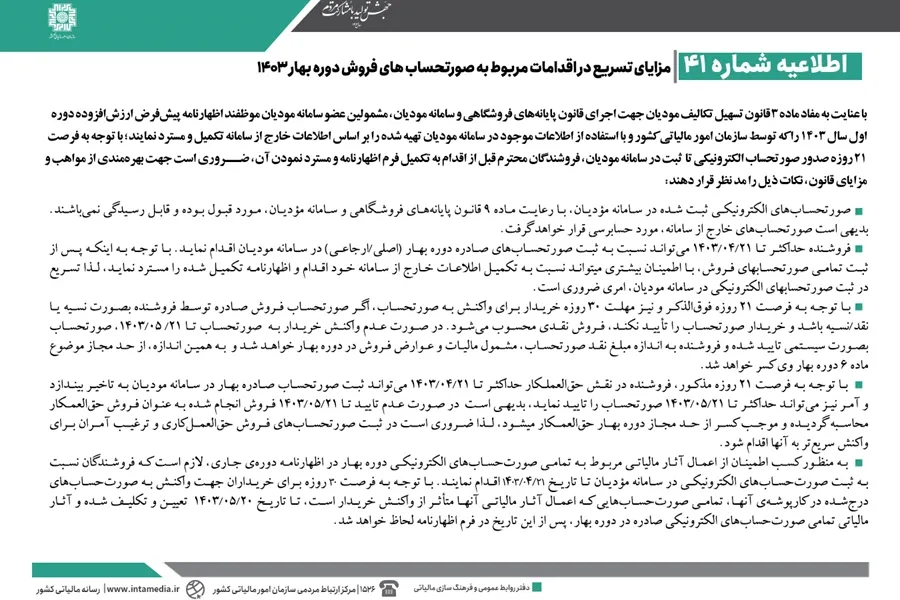
اطلاعیه شماره 41 سازمان امور مالیاتی کشور تکالیف مودیان در سامانه مودیان دوره بهار 1403 را مشخص کرده است. بر این اساس فروشندگان تا 21 تیر 1403 برای ثبت صورتحسابها و خریداران تا 21 مرداد 1403 برای تایید زمان دارند. عدم اقدام به موقع بر حد مجاز ماده 6 تاثیرگذار است.
سامانه مودیان دوره بهار 1403 | راهنمای صورتحسابهای الکترونیکی
- لزوم تکمیل اظهارنامه پیشفرض دوره اول سال 1403 بر اساس اطلاعات خارج از سامانه.
- مهلت ثبت صورتحسابهای صادره بهار تا تاریخ 21 تیرماه سال 1403 است.
- فرصت 30 روزه خریدار جهت تایید یا رد صورتحسابهای فروش صادره.
- پذیرش قطعی صورتحسابهای ثبت شده بدون نیاز به فرآیند حسابرسی مالیاتی.
تکالیف قانونی در سامانه مودیان دوره بهار 1403 چیست؟
براساس مفاد ماده 3 قانون تسهیل تکالیف مودیان، تمامی مشمولین عضو سامانه موظف هستند اظهارنامه پیشفرض ارزشافزوده دوره اول سال 1403 را تکمیل نمایند. این اظهارنامه توسط سازمان امور مالیاتی کشور و با استفاده از اطلاعات موجود در سامانه تهیه میشود. مودیان موظفند این فرم را بر اساس اطلاعات خارج از سامانه خود تکمیل و مسترد کنند.
تسهیلات قانونی پیشبینی شده به مودیان کمک میکند تا با ثبت بهموقع اطلاعات، از جرایم مالیاتی پیشگیری کنند. با توجه به فرصت 21 روزه صدور صورتحساب الکترونیکی تا ثبت آن در سامانه، تسریع در این امر ضروری است. این اقدام پیش از تکمیل نهایی فرم اظهارنامه و مسترد نمودن آن اهمیت بالایی دارد.
رعایت دقیق قوانین مانع از مواجهه با حسابرسیهای سختگیرانه سازمان امور مالیاتی میشود. بر اساس ماده 9 قانون پایانههای فروشگاهی، صورتحسابهای الکترونیکی ثبتشده در سامانه مودیان بدون رسیدگی پذیرفته میشوند. اما صورتحسابهای خارج از سامانه مودیان به طور حتم مورد حسابرسی قرار خواهند گرفت.
مهلت ثبت صورتحساب در سامانه مودیان دوره بهار 1403
فروشندگان محترم حداکثر تا تاریخ 21/04/1403 فرصت دارند نسبت به ثبت صورتحسابهای صادره دوره بهار اقدام نمایند. این مهلت شامل صورتحسابهای اصلی و ارجاعی مربوط به این دوره زمانی است. ثبت بهموقع، اطمینان خاطر بیشتری برای تکمیل اطلاعات خارج از سامانه ایجاد میکند.
پس از اتمام این فرصت، امکان ویرایش یا ثبت اولیه برای اظهارنامه دوره بهار محدود میشود. مودیان با ارسال سریعتر صورتحسابها، فرآیند تطبیق اطلاعات را با دقت بالاتری انجام میدهند. این اقدام موجب اعمال صحیح آثار مالیاتی در فرم اظهارنامه ارزشافزوده میشود.
| نوع اقدام مالیاتی | آخرین مهلت قانونی | مرجع قانونی مربوطه |
|---|---|---|
| ثبت صورتحساب فروش دوره بهار | 21/04/1403 | سازمان امور مالیاتی کشور |
| تایید سیستمی خریداران | 21/05/1403 | سامانه مودیان مالیاتی |
| تعیین تکلیف آثار مالیاتی | 20/05/1403 | قانون تسهیل تکالیف مودیان |
قوانین واکنش خریدار و اثر آن بر حد مجاز ماده 6 چیست؟
خریداران برای واکنش به صورتحسابهای درجشده در کارپوشه خود فرصت 30 روزه در اختیار دارند. اگر صورتحساب صادره به صورت نسیه یا نقد/نسیه باشد و خریدار واکنشی نشان ندهد، فروش نقدی محسوب میشود. در صورت عدم واکنش تا تاریخ 21/05/1403، تایید سیستمی انجام میشود.
با تایید سیستمی، فروشنده به اندازه مبلغ نقد مشمول مالیات و عوارض فروش دوره بهار میشود. همچنین به همین میزان از حد مجاز موضوع ماده 6 دوره بهار وی کسر خواهد شد. این موضوع اهمیت پیگیری تایید صورتحسابها توسط خریداران را دوچندان میکند.
وضعیت ثبت صورتحسابهای حقالعملکاری
فروشندگان در نقش حقالعملکار حداکثر تا 21/04/1403 میتوانند ثبت صورتحساب صادره بهار را انجام دهند. آمر نیز جهت تایید این صورتحسابها حداکثر تا تاریخ 21/05/1403 فرصت قانونی دارد. عدم تایید در این مهلت، عواقب مالی مشخصی به همراه دارد.
چنانچه آمر اقدام به تایید نکند، معامله به عنوان فروش حقالعملکار محاسبه میشود. این امر موجب کسر از حد مجاز دوره بهار حقالعملکار خواهد شد. ترغیب آمران برای واکنش سریع به صورتحسابها جهت حفظ حد مجاز فروش ضروری است.
تمامی صورتحسابهایی که آثار مالیاتی آنها متاثر از واکنش خریدار است، تا تاریخ 20/05/1403 تعیین تکلیف میشوند. پس از این تاریخ، آثار مالیاتی صورتحسابهای الکترونیکی صادره دوره بهار در فرم اظهارنامه لحاظ خواهد شد. این زمانبندی برای پایداری حد مجاز اهمیت دارد.
سوالات متداول کاربران در خصوص اظهارنامه بهار 1403
مهلت نهایی ثبت صورتحساب الکترونیکی در سامانه مودیان دوره بهار 1403 چه تاریخی است؟
بر اساس اطلاعیه سازمان امور مالیاتی کشور، فروشندگان حداکثر تا تاریخ 21 تیرماه سال 1403 فرصت دارند تا نسبت به ثبت صورتحسابهای الکترونیکی اصلی یا ارجاعی دوره بهار در کارپوشه اقدام نمایند.
عدم واکنش خریدار به صورتحساب نسیه در مهلت مقرر چه پیامدی دارد؟
در صورت عدم واکنش خریدار تا تاریخ 21 مردادماه 1403، صورتحساب به صورت سیستمی تایید شده و فروش نقدی محسوب میشود که منجر به کسر از حد مجاز موضوع ماده 6 فروشنده خواهد شد.
چه تاریخی آثار مالیاتی واکنش خریداران در اظهارنامه اعمال میشود؟
تمامی صورتحسابهای متاثر از واکنش خریداران تا تاریخ 20 مردادماه 1403 تعیین تکلیف شده و پس از این تاریخ، آثار مالیاتی آنها به طور کامل در فرم اظهارنامه ارزشافزوده اعمال میگردد.
نتیجهگیری و گامهای بعدی مودیان مالیاتی
رعایت زمانبندیهای اعلام شده در خصوص سامانه مودیان دوره بهار 1403 برای تمامی فروشندگان و حقالعملکاران الزامی است. عدم ثبت به موقع صورتحسابها یا تاخیر در تایید آنها توسط خریداران و آمران، میتواند موجب کسر حد مجاز فروش و جریمههای مالیاتی شود. جهت پیشبرد صحیح امور، توصیه میشود در اسرع وقت کارپوشه مالیاتی خود را بررسی و صورتحسابها را تعیین تکلیف کنید.